
会見した日本医師会会長の松本吉郎氏は、総論として社会保障負担率についての見解を示した。
「社会保障負担率」については、「医療介護年金等の保険料負担等の社会保障負担の額」を「雇用者報酬と企業所得、財産所得を合計した国民所得の額」で割った数値だが、「この社会保障負担率の計算式には公費負担はほとんど含まれていない」と指摘。「税収が上振れしてる中で税収を社会保障、特に医療に投入することが必要だと考えている」とした。
例えば「後期高齢者の自己負担の人」は「現役世代の保険料のみで税が入っていない。妊娠出産の出産育児一次金も保険料のみだ」と指摘した。一方で、国民医療費の財源構成を見ると、「公助であるである税は2021年度は38.0%だったが、2024年度は37.4%に減っている」とし、「保険料と自己負担のバランスを考慮しながら社会保障負担率は税を投入することで一定の水準を保つことが可能」とした。
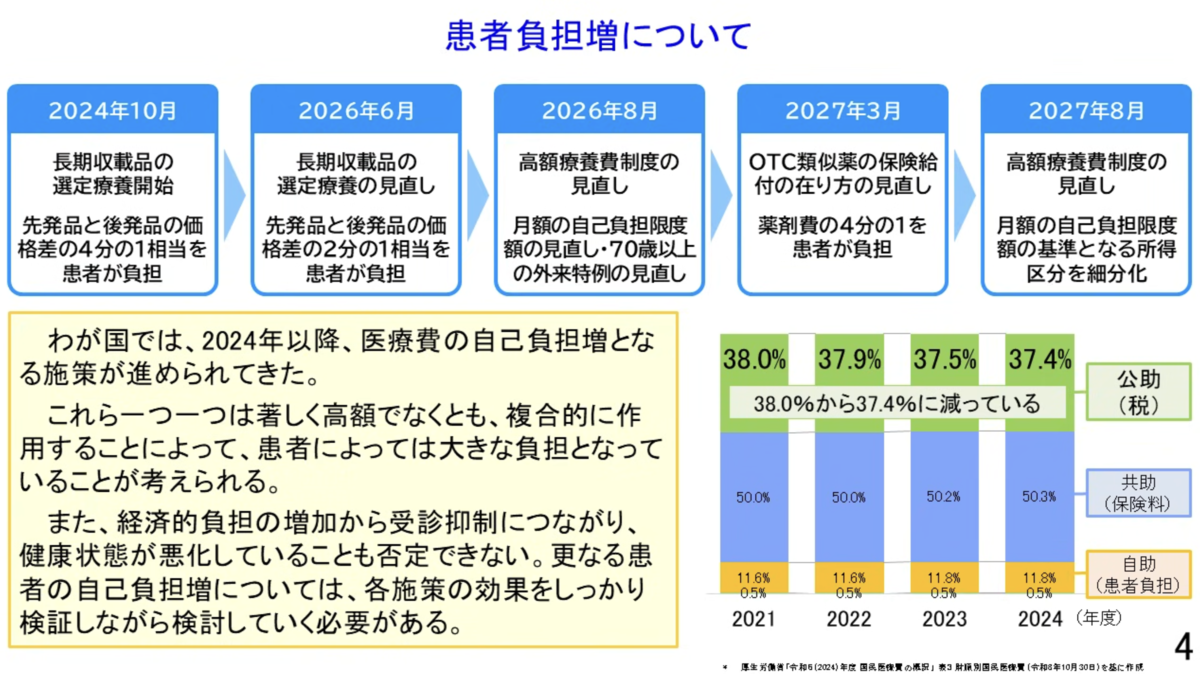
「国民医療費の財源構成を見ると、公助であるである税は2021年度は38.0%だったが、2024年度は37.4%に減っている」(日本医師会)
財務省の比較は“恣意的”/保険給付費の伸びと雇用者報酬の伸び比較で
「保険給付費の伸びと雇用者報酬の伸び」については、財政審では「“恣意的”に2012年からの平均値を比較して医療介護保険給付費等の伸びが、雇用者報酬の伸びを上回ることを主張している」とし、「財務省資料の注1にも小さく書かれている通り、直近3年の雇用者報酬の伸びは医療介護にかかる保険給付費の伸びを上回っている。これを図にすると、(財務省資料とは)全く逆の傾きになる。デフレ下のコストカット型経済を踏襲するのではなく、インフレ下の令和8年の予算編成を踏襲すべき」(松本会長)とした。

出典:日本医師会資料。財務省資料への加筆版(左)と直近3年を図にした日本医師会資料(右)